9月铝加工行业热点:金九回暖与高端扩产潮
作者:龙知易 发布时间:2026-09-19 来源:本站
9月铝加工:金九回暖背后,一场高端产能的扩产潮正在上演
九月的铝加工行业,正在经历一场微妙的分化。
传统建筑型材需求依旧偏弱,普通铝板带加工费持续承压;但另一边,电池铝箔、汽车轻量化铝材、算力液冷铝材等高端赛道订单排满,新项目密集开工。
金九银十的旺季预期,终于在9月中旬看到了真实的开工率回升。但回暖的成色有多足?高端扩产会不会埋下新的过剩隐患?这篇文章,帮你把9月铝加工行业的关键变化理清楚。
01 金九兑现:开工率稳步回升,但旺季成色仍待观察
根据上海有色网(SMM)9月17日发布的周度调研数据,本周国内铝下游加工龙头企业开工率录得61.9%,环比上升0.6个百分点。
这是进入9月以来连续第二周回升,传统消费旺季的效应开始逐步显现。
细分板块来看,各条线表现并不均衡:
• 铝箔板块:受电池箔和包装箔需求支撑,开工率保持高位波动,
消费持续释放。
• 再生铝板块:开工率约52.6%,环比小幅回升1个百分点左右。
废铝供应偏紧、反向开票政策扰动合规货源,持货商挺价情绪较强。
• 原生铝合金:开工率微增0.2个百分点,汽车终端订单较前期有所恢复,
但整体修复力度仍有限。
8月的数据或许更能说明问题——8月铝下游加工企业平均开工率为60.1%,环比7月还下调了1.9个百分点。也就是说,9月的回升,是在8月淡季回落之后的修复,而非持续上行。
市场普遍的判断是:旺季效应正在兑现,但尚未充分释放。十一长假前的备货需求、南网批量招标落地,将是接下来两周观察需求成色的两个关键变量。
02 扩产潮起:电池铝箔项目密集落地,高端赛道持续扩容
如果说开工率回升是9月行业的"表面温度",那电池铝箔领域的新项目密集开工,才是真正值得深挖的行业信号。
仅9月上半月,公开可查的大型电池铝箔项目就有三个:
• 9月16日,永臻股份公告拟投资5.97亿元,建设年产6万吨成品电池铝箔项目,瞄准动力电池、储能电池、消费电池及钠离子电池市场。
• 9月16日,神火集团年产5万吨钠离子高性能电池铝箔项目正式开工。值得注意的是,这次瞄准的是钠离子电池赛道,而非传统锂离子电池。
• 9月10日,贵阳清镇经开区签约总投资13亿元的年产6万吨涂炭铝箔新材料项目,由合肥标兵新材料投资建设。
这还只是9月的新增项目。往前看,东阳光化成箔乳源扩产项目8月下旬已开工,明泰铝业义瑞新材72万吨铝基新材料项目也在稳步推进,产品覆盖新能源电池、低空经济、机器人、汽车等多个高端领域。
为什么大家都在挤电池铝箔这条赛道?
核心原因很简单:普通铝材的加工费已经被压得很低,内卷严重;而电池铝箔、涂炭铝箔这类高附加值产品,单吨利润空间明显更大。下游动力电池和储能电池的需求还在增长,头部电池企业的订单相对稳定,对铝加工企业来说,这是为数不多能看到明确增量的细分市场。
但需要提醒的是:产能落地不等于稳定出货。电池铝箔对洁净生产、轧制精度、杂质控制的门槛要求很高,新进入者从投产到通过下游客户认证、形成稳定产能,往往需要1-2年时间。现在密集开工的项目,真正释放产能还要到2027年前后。
03 新引擎:从新能源车到算力液冷,铝加工的增量在哪里
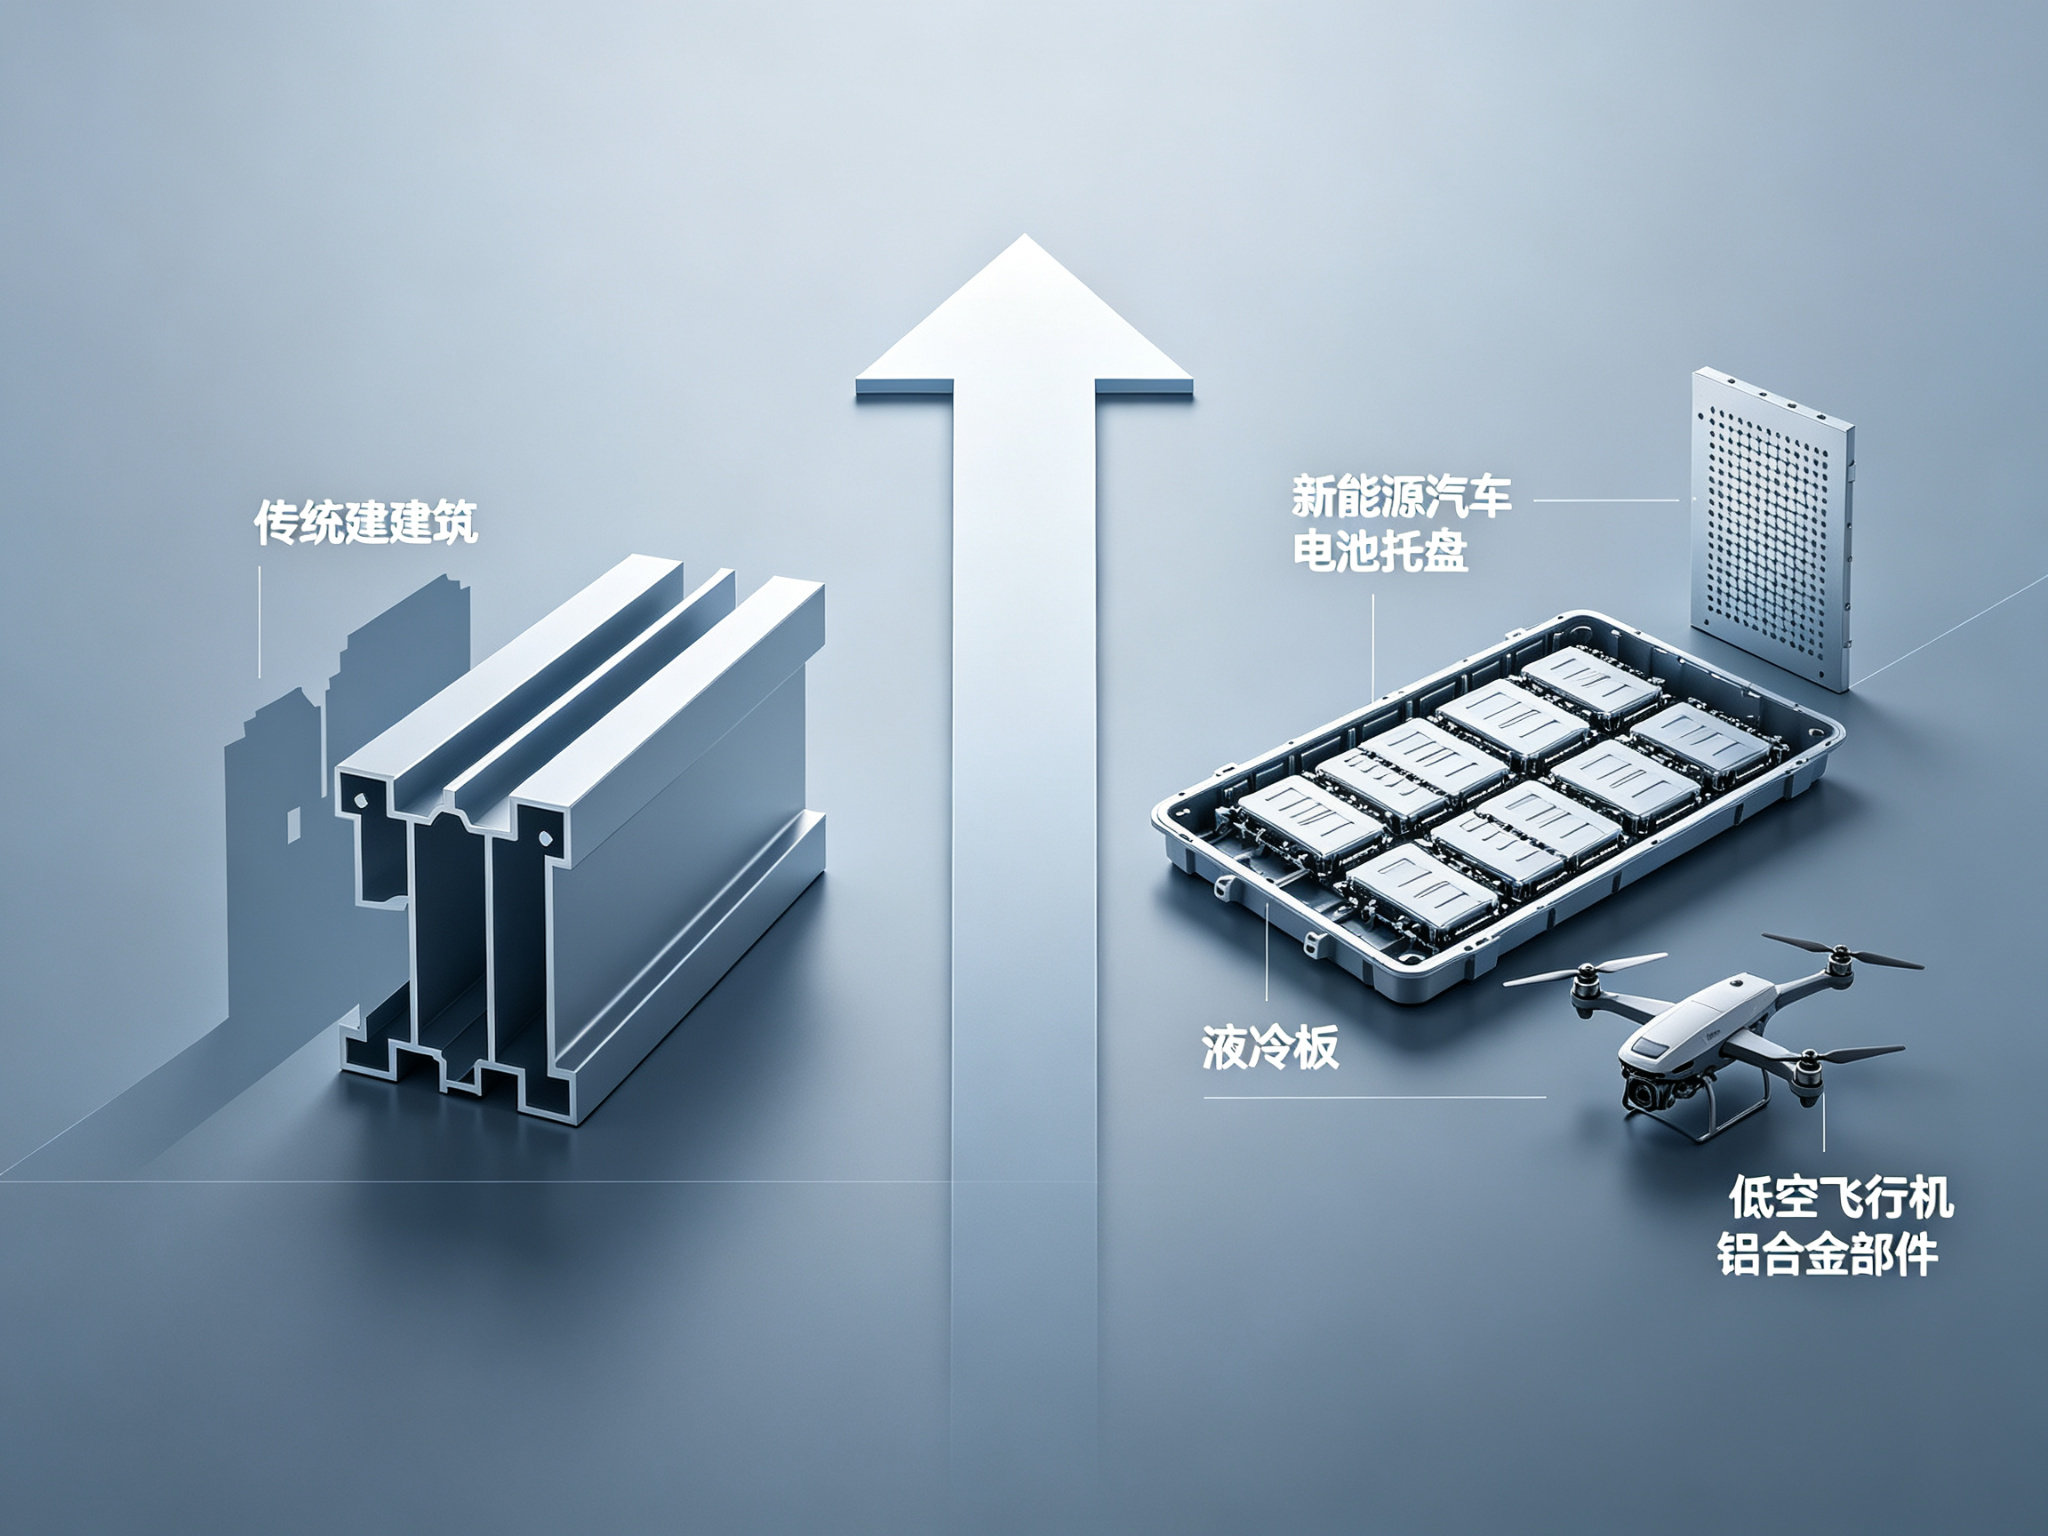
电池铝箔只是一个缩影。当前铝加工行业的增量逻辑,正在从"传统建筑型材"转向"高端工业铝材"。
从明泰铝业等头部企业的半年报和公开表态中,可以清晰看到几条正在快速成长的需求线:
新能源汽车轻量化——以铝代钢是长期趋势。电池托盘、车身结构件、电机壳体等部件,单车用铝量持续提升。这是目前高端铝加工最大的基本盘。
储能电池——除了动力电池,储能侧的电池箔需求增长同样可观。海外储能项目落地加速,国内独立储能电站建设提速,都在拉动电池铝箔和铝合金材料的需求。
AI算力液冷——这是去年以来最受关注的新赛道。数据中心功耗飙升,风冷已经压不住温度,液冷方案正在快速落地。铝合金钎焊复合材料、液冷板等铝材部件,已经开始批量应用于AI算力场景。多家铝加工企业在互动平台确认,相关产品已有订单和应用案例。
低空经济——eVTOL(电动垂直起降飞行器)对轻量化材料要求极高,铝合金机身结构件、电池组件,都是潜在的增量市场。目前还处于早期,但头部企业已经开始布局。
再生铝保级利用——双碳和海外碳关税的双重压力下,再生铝不再只是"废铝重熔"。稳定控杂、熔体净化工艺升级,让再生铝合金可以批量用于汽车壳体、3C零部件,低碳属性还能帮产品出口获得溢价。
用一句话总结行业的变化:铝加工的竞争,正在从"谁能把铝压得更便宜",转向"谁能把铝做得更精、更绿、更贴合高端制造需求"。
04 隐忧与边界:加工费承压,产能过剩风险仍需警惕
回暖的同时,行业的几个结构性问题并没有消失。
第一,传统需求依然偏弱。建筑型材、地产相关的铝板带需求,并没有因为金九出现明显好转。加工费难以继续向下游传导,铝材运输成本高、往返运力不均衡,也是企业普遍反映的痛点。
第二,高端赛道会不会重复"内卷"?电池铝箔现在看起来利润不错,但如果十几家企业同时扩产,两三年后产能集中释放,会不会重演光伏、锂电材料的价格战?这个风险不能忽视。尤其是钠离子电池铝箔等更早期的方向,技术路线和需求规模都还有不确定性。
第三,原料端的扰动。废铝进口下滑叠加反向开票政策,再生铝原料供应偏紧,成本端支撑偏强。如果铝价上行而终端需求跟不上,加工企业的利润空间会被两头挤压。
第四,出口的不确定性。国内原铝直接出口受限,但下游铝材出口量还在增长。海外碳关税政策、贸易摩擦的变化,都会影响再生铝、高端铝材的出口竞争力。
9月的铝加工行业,不是简单的"旺季来了"四个字可以概括的。
对从业者来说,接下来需要重点关注三个信号:一是十一长假前后的终端补库力度,决定了这轮回暖能持续多久;二是电池铝箔新增产能的实际投产节奏和客户认证进度,决定了高端赛道的竞争格局;三是废铝政策和再生铝行业的规范进度,这将直接影响成本端和绿色转型的节奏。
行业分化还在继续。低端产能过剩的压力,和高端产能紧缺的机会,会同时存在。能不能在这一轮升级中找准位置,可能比短期开工率数字更重要。